
सारांश: कुटुंबासाठी हेल्थ कव्हर किती हवे, याचे एकच उत्तर नाही. तुमच्या कुटुंबाचा आकार, वय, शहर आणि आधीच असलेले आजार यावर ते ठरते. पुण्यासारख्या शहरात बहुतेक कुटुंबांसाठी ₹५ लाखांचे कव्हर आज अपुरे ठरू शकते, म्हणून “बेस पॉलिसी अधिक सुपर टॉप-अप” ही रचना वापरून कमी प्रीमियममध्ये मोठे कव्हर घेता येते.
थोडक्यात मुद्दे
- “योग्य कव्हर” म्हणजे सर्वात मोठे कव्हर नव्हे, तर तुमच्या कुटुंबाच्या सर्वात मोठ्या शक्य खर्चाला पुरेसे कव्हर.
- वैद्यकीय खर्च दरवर्षी वाढतो, म्हणून आजचे कव्हर पाच वर्षांनी कमी पडू शकते.
- मोठे कव्हर स्वस्तात मिळवण्याचा सर्वात उपयुक्त मार्ग म्हणजे बेस पॉलिसी आणि सुपर टॉप-अप.
- कव्हरइतकेच महत्त्वाचे: room rent मर्यादा, waiting period आणि तुमच्या शहरातील network रुग्णालये.
१. कव्हर ठरवताना कोणते चार प्रश्न विचाराल?
कुटुंबात कोण आहे? पती, पत्नी आणि दोन मुले, किंवा सोबत आई-वडील? ६० वर्षांवरील सदस्य असतील तर त्यांच्यासाठी वेगळी पॉलिसी घेणे अनेकदा चांगले ठरते. वयोवृद्धांच्या क्लेमचा परिणाम संपूर्ण कुटुंबाच्या प्रीमियमवर पडू नये यासाठी.
तुम्ही कोणत्या प्रकारच्या रुग्णालयात उपचार घ्याल? पुण्यातील मोठ्या खासगी रुग्णालयातील खर्च छोट्या रुग्णालयापेक्षा जास्त असतो. तुम्ही कुठे जाल याचा विचार करूनच कव्हर ठरवा. खर्चाचे नेमके आकडे रुग्णालयाकडून आधी विचारून घ्या, कारण ते वेगवेगळे असतात.
कुटुंबात आधीपासून कोणते आजार आहेत? मधुमेह, हृदयविकार किंवा कौटुंबिक इतिहास असेल तर कव्हर आणि waiting period याकडे जास्त लक्ष द्या.
नोकरीतील कव्हरवर किती अवलंबून आहात? कंपनीचे group कव्हर नोकरी सुटली की संपते. म्हणून स्वतःची वेगळी पॉलिसी ठेवणे हे सुरक्षित.
२. साधारण किती कव्हर पुरेसे असते?
सर्वांसाठी एकच आकडा देणे चुकीचे ठरेल, पण दिशा समजण्यासाठी हे उपयोगी आहे. खालील मार्गदर्शन काल्पनिक आणि साधारण आहे, प्रत्येकाची गरज वेगळी असते:
- तरुण जोडपे, मुले नाहीत, चांगले आरोग्य: सुरुवातीला कमी कव्हर चालू शकते, पण बेस अधिक टॉप-अप योजना आधीच ठेवल्यास पुढे सोपे जाते.
- पती, पत्नी आणि लहान मुले: प्रसूती, लसीकरण आणि मुलांचे आजार लक्षात घेऊन मध्यम बेस कव्हर आणि सुपर टॉप-अप.
- कुटुंबात ज्येष्ठ सदस्य: ज्येष्ठांसाठी वेगळी पॉलिसी आणि आधीच्या आजारांसाठी waiting period तपासा.
३. बेस पॉलिसी अधिक सुपर टॉप-अप: कमी खर्चात मोठे कव्हर
सुपर टॉप-अपमध्ये एक ठरलेली मर्यादा (deductible) असते. वर्षभरातील खर्च त्या मर्यादेपेक्षा जास्त झाला तरच तो सुरू होतो. मर्यादेपर्यंतचा खर्च तुमची बेस पॉलिसी भरते.
काल्पनिक उदाहरण: बेस कव्हर ₹५ लाख आणि सुपर टॉप-अप ₹२० लाख (deductible ₹५ लाख). एका मोठ्या आजारात बिल ₹१२ लाख झाले, तर पहिले ₹५ लाख बेस पॉलिसी देईल आणि उरलेले ₹७ लाख सुपर टॉप-अप देईल. एकच ₹२५ लाखांची पॉलिसी घेण्यापेक्षा हा मार्ग अनेकदा स्वस्त असतो. अचूक प्रीमियम तुमच्या वयावर आणि insurer वर अवलंबून असतो.
४. फक्त कव्हर नाही, या गोष्टीही तपासा
- Room rent मर्यादा: मर्यादा असेल तर महाग खोली घेतल्यास बाकीचा खर्चही प्रमाणात कमी मंजूर होऊ शकतो.
- Waiting period: आधीपासून असलेल्या आजारांसाठी प्रतीक्षा कालावधी किती आहे?
- Co-payment: क्लेमचा काही भाग तुम्हाला भरावा लागतो का?
- Network रुग्णालये: तुमच्या घराजवळची रुग्णालये cashless यादीत आहेत का?
- Restoration आणि no-claim bonus: कव्हर संपल्यावर पुन्हा भरले जाते का, आणि क्लेम नसेल तर कव्हर वाढते का?
FinPick विश्लेषण
कुटुंबे बहुतेक वेळा प्रीमियम पाहून पॉलिसी निवडतात आणि कव्हरचा विचार नंतर करतात. आमचा दृष्टिकोन उलटा आहे: आधी कुटुंबाचा सर्वात मोठा संभाव्य खर्च ठरवा, मग तो कमी प्रीमियममध्ये कसा भागवता येईल ते पाहा. बेस अधिक सुपर टॉप-अप हे त्याचे सर्वात व्यावहारिक उत्तर ठरते, विशेषतः जेव्हा कुटुंबाला आर्थिक सुरक्षिततेसह प्रीमियमवर नियंत्रणही हवे असते.
पॉलिसी घेण्यापूर्वीची checklist
- ☐ कुटुंबातील प्रत्येक सदस्याचे वय आणि आरोग्य लिहून काढले आहे का?
- ☐ ज्येष्ठ सदस्यांसाठी वेगळा विचार केला आहे का?
- ☐ बेस आणि सुपर टॉप-अप असा पर्याय तपासला आहे का?
- ☐ Room rent मर्यादा आणि waiting period वाचले आहेत का?
- ☐ आपल्या शहरातील network रुग्णालयांची यादी पाहिली आहे का?
वारंवार विचारले जाणारे प्रश्न
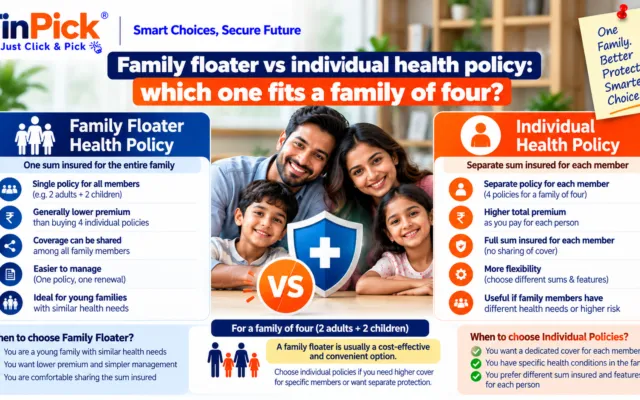
Family floater चांगला की वेगळ्या पॉलिसी?
तरुण आणि निरोगी कुटुंबासाठी family floater स्वस्त पडतो. ज्येष्ठ सदस्य असतील तर त्यांच्यासाठी वेगळी पॉलिसी अनेकदा सुरक्षित असते. तुमच्या कुटुंबानुसार ठरवा.
कंपनीचे group कव्हर असल्यास वेगळी पॉलिसी हवी का?
होय, कारण नोकरी बदलली किंवा सुटली की group कव्हर संपते, आणि तेव्हा वय वाढल्यामुळे नवीन पॉलिसी घेणे कठीण होऊ शकते.
सुपर टॉप-अप कधी घ्यावा?
बेस पॉलिसी असेल आणि मोठ्या आजाराच्या खर्चाची चिंता असेल, तेव्हा. शक्यतो बेस पॉलिसीची deductible तुमच्या बेस कव्हरशी जुळवा.
माझ्या कुटुंबाला किती कव्हर योग्य आहे ते कोण सांगेल?
FinPick चे सल्लागार तुमच्या कुटुंबाची माहिती पाहून पर्याय समजावून सांगतात. खाली तुमची माहिती किंवा WhatsApp वर पाठवा.
निष्कर्ष
योग्य कव्हर ठरवणे ही एकदाची गोष्ट नाही, कुटुंब वाढते आणि खर्चही वाढतो. प्रत्येक वर्षी renewal च्या वेळी कव्हर पुरेसे आहे का ते तपासा. तुमच्या कुटुंबासाठी कोणती रचना योग्य ठरेल हे पाहायचे असेल तर खाली तुमची माहिती पाठवा, आमचे सल्लागार तुम्हाला मदत करतील.
सूचना: हा लेख केवळ शैक्षणिक माहितीसाठी आहे, वैयक्तिक सल्ला नाही. उदाहरणातील आकडे काल्पनिक आहेत. प्रत्येक पॉलिसीचे नियम आणि प्रीमियम वेगळे असतात, म्हणून निर्णयापूर्वी पॉलिसीचे शब्द वाचा. विमा हा विनंतीचा विषय आहे. FinPick चे विमा वितरण SIBL (IRDAI Licence No. DB 947/2022/830) मार्फत होते.