
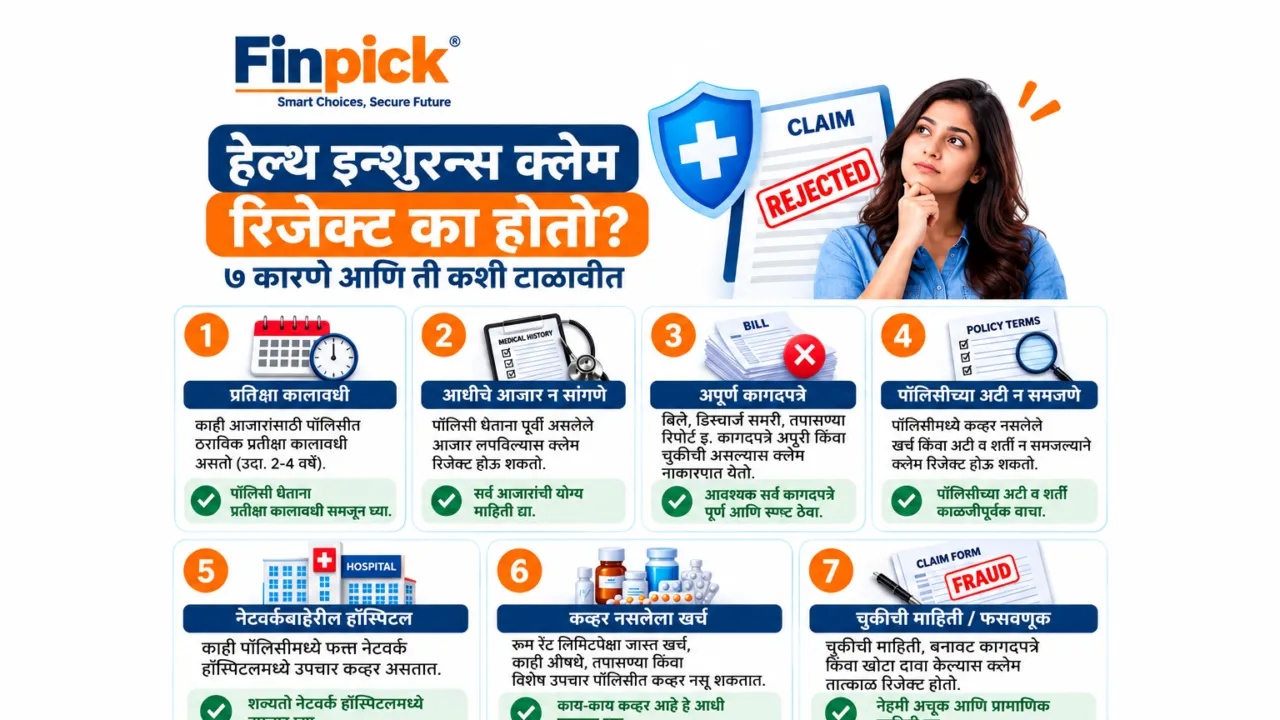
सारांश: क्लेम नाकारला जाणे हे बहुतेक वेळा बदनामी करणाऱ्या insurer मुळे नाही, तर पॉलिसी घेताना आणि क्लेम करताना झालेल्या छोट्या चुकांमुळे होते. त्या चुका आधीच कळल्या, तर बहुतेक टाळता येतात.
थोडक्यात मुद्दे
- क्लेम नाकारण्याची बहुतेक कारणे पॉलिसी घेतानाच ठरतात: आजार लपवणे, चुकीची माहिती, चुकीचा प्लॅन.
- उरलेली कारणे क्लेम करताना होतात: उशिरा कळवणे, कागदपत्रे अपुरी, network नसलेले रुग्णालय.
- क्लेम नाकारला तरी तो शेवट नसतो. तक्रार करण्याचा स्पष्ट मार्ग आहे.
- आजच तुमच्या पॉलिसीचे तीन भाग तपासा: waiting period, exclusions आणि room rent मर्यादा.
१. पॉलिसी घेताना आजार लपवला (non-disclosure)
फॉर्म भरताना मधुमेह, उच्च रक्तदाब, थायरॉईड किंवा आधी झालेली शस्त्रक्रिया लिहिली नाही, तर क्लेमच्या वेळी insurer मेडिकल रेकॉर्ड तपासतो. तिथे ती नोंद सापडली तर क्लेम नाकारला जाऊ शकतो, आणि कधी कधी पॉलिसीही रद्द होते.
कसे टाळावे: फॉर्ममध्ये सर्व माहिती प्रामाणिकपणे लिहा. आजार असला तरी बहुतेक insurer पॉलिसी देतात, फक्त त्या आजारासाठी waiting period किंवा थोडा जास्त प्रीमियम लागू होऊ शकतो. लपवण्यापेक्षा हे खूप स्वस्त पडते.
२. Waiting period संपण्यापूर्वी क्लेम
बहुतेक पॉलिसींमध्ये काही आजारांसाठी प्रतीक्षा कालावधी असतो. आधीपासून असलेल्या आजारांसाठी (pre-existing) तो साधारणपणे काही वर्षांचा असतो आणि काही विशिष्ट आजारांसाठी (उदा. मोतीबिंदू, हर्निया, गुडघा बदल) वेगळा असतो. हा कालावधी पॉलिसीनुसार वेगळा असतो, म्हणून तुमच्या पॉलिसीच्या शब्दांतच तपासा.
कसे टाळावे: पॉलिसी घेतानाच waiting period ची यादी वाचा. जुन्या कंपनीतून नव्या कंपनीत पोर्ट करताना आधी पूर्ण झालेला कालावधी मोजला जातो, पण तो तुम्हाला मागावा लागतो.
३. Exclusions मध्ये येणारा खर्च
प्रत्येक पॉलिसीत काही गोष्टी कव्हर नसतात, उदा. कॉस्मेटिक उपचार, काही दंत उपचार, OPD खर्च आणि काही विशिष्ट आजार. रुग्णालयात दाखल झाल्यावर या यादीत न बसणारा खर्च तुम्हालाच भरावा लागतो.
कसे टाळावे: खरेदीपूर्वी “exclusions” हे पान वाचा. ते कंटाळवाणे वाटते, पण क्लेमच्या वेळी हेच पान निर्णय घेते.
४. Room rent मर्यादा आणि proportionate deduction
तुमच्या पॉलिसीत रूम भाड्याची मर्यादा (उदा. दिवसाला ₹५,००० किंवा sum insured चा काही टक्के) असेल आणि तुम्ही त्याहून महाग खोली घेतली, तर फक्त भाडेच नाही तर बाकीचे खर्चही (डॉक्टर फी, ऑपरेशन) त्याच प्रमाणात कमी करून मंजूर केले जाऊ शकतात. याला proportionate deduction म्हणतात.
साध्या उदाहरणासाठी (काल्पनिक आकडे): मर्यादा ₹५,००० आहे आणि खोली ₹७,५०० ची घेतली, तर मंजुरी साधारण दोन तृतीयांश इतकीच मिळू शकते. ₹३ लाखाच्या बिलावर मोठा फरक तुमच्या खिशातून जातो. तुमच्या पॉलिसीत अशी मर्यादा आहे का, ते पाहा.
कसे टाळावे: “no room rent limit” असलेला प्लॅन निवडा, किंवा रुग्णालयात दाखल होताना मर्यादेतील खोली घ्या.
५. क्लेम उशिरा कळवणे किंवा कागदपत्रे अपुरी
ठरलेल्या वेळेत insurer ला कळवले नाही, किंवा डिस्चार्ज summary, बिले, तपासणी रिपोर्ट आणि डॉक्टरांचे प्रमाणपत्र अपुरे दिले, तर क्लेम अडकतो किंवा नाकारला जातो.
कसे टाळावे:
- नियोजित दाखलसाठी आधी कळवा. आणीबाणीत शक्य तितक्या लवकर, साधारणपणे २४ तासांत.
- सर्व मूळ बिले, रिपोर्ट आणि डिस्चार्ज summary स्वतःकडे सुरक्षित ठेवा.
- फोटो काढून WhatsApp वर स्वतःला पाठवून ठेवा.
६. Network नसलेल्या रुग्णालयात उपचार
Cashless सुविधा insurer च्या network रुग्णालयातच मिळते. बाहेर उपचार घेतल्यास आधी स्वतः पैसे भरून नंतर reimbursement मागावे लागते, आणि त्यात कागदपत्रांची छाननी जास्त कडक असते.
कसे टाळावे: आपल्या शहरातील (पुणे, पिंपरी चिंचवड, नाशिक इ.) network रुग्णालयांची यादी आधी तपासा, आणि आणीबाणीत कुठे जायचे ते कुटुंबाला सांगून ठेवा.
७. पॉलिसी lapse झालेली किंवा ‘वैद्यकीयदृष्ट्या आवश्यक’ नसलेला उपचार
प्रीमियम वेळेत न भरल्यामुळे पॉलिसी खंडित झाली असेल तर क्लेम मिळत नाही. तसेच, फक्त निरीक्षणासाठी किंवा तपासणीसाठी दाखल होणे (जिथे उपचार आवश्यक नव्हता) याला insurer मंजुरी देत नाही.
कसे टाळावे: renewal ची तारीख calendar आणि WhatsApp reminder मध्ये टाका. रुग्णालयात का दाखल होत आहोत याचे डॉक्टरांचे लेखी कारण मागा.
क्लेम नाकारला गेला तर काय करावे?
- insurer चे नकार पत्र काळजीपूर्वक वाचा. त्यात नेमके कारण आणि पॉलिसीचा कलम क्रमांक दिलेला असतो.
- कारण चुकीचे वाटले तर insurer च्या Grievance Redressal Officer कडे लेखी तक्रार करा.
- निकाल समाधानकारक नसेल तर IRDAI चे तक्रार पोर्टल (Bima Bharosa) वापरता येते.
- शेवटचा मार्ग: Insurance Ombudsman. ही प्रक्रिया कमी खर्चाची असते.
प्रत्येक पायरीसाठी ठरलेली कालमर्यादा असते, म्हणून नकार मिळाल्यावर उशीर करू नका.
FinPick विश्लेषण
आमच्या अनुभवात बहुतेक वाद पॉलिसी घेतानाच तयार होतात: कमी प्रीमियम पाहून प्लॅन घेतला जातो, पण room rent मर्यादा, sub-limits आणि waiting period तपासले जात नाहीत. स्वस्त प्लॅन आणि योग्य प्लॅन यात फरक असतो. प्रीमियमची तुलना करण्यापूर्वी “क्लेमच्या दिवशी हा प्लॅन माझ्या कुटुंबासाठी काय देईल?” हा प्रश्न विचारा.
पॉलिसी घेण्यापूर्वीची ५ मिनिटांची checklist
- ☐ सर्व आजार आणि औषधे फॉर्ममध्ये लिहिली आहेत का?
- ☐ Waiting period ची यादी वाचली का?
- ☐ Room rent मर्यादा नाही, किंवा पुरेशी आहे का?
- ☐ आपल्या शहरातील network रुग्णालये यादीत आहेत का?
- ☐ Renewal चा reminder लावला आहे का?
वारंवार विचारले जाणारे प्रश्न
क्लेम नाकारला तर प्रीमियम परत मिळतो का?
सहसा नाही. नकार हा त्या विशिष्ट क्लेमसाठी असतो. पॉलिसी सुरू राहते, जोपर्यंत insurer ती रद्द करत नाही. तुमच्या पॉलिसीचे शब्द तपासा.
एखादा आजार आधी सांगितला नव्हता, पण नंतर कळला तर?
तो आजार तुम्हाला आधी माहीत नव्हता हे सिद्ध करता येत असेल तर तुमची बाजू भक्कम असते. insurer ला शक्य तितक्या लवकर लेखी कळवा आणि कागदपत्रे जपून ठेवा.
काही वर्षांनंतर insurer क्लेम नाकारू शकत नाही का?
IRDAI च्या नियमांनुसार सलग ठराविक वर्षांच्या कव्हरनंतर “moratorium” लागू होतो, म्हणजे फसवणूक वगळता केवळ माहिती न दिल्याच्या कारणावर क्लेम नाकारता येत नाही. नेमका कालावधी तुमच्या पॉलिसीत तपासा.
WhatsApp वर पॉलिसी तपासून मिळेल का?
होय. FinPick चे सल्लागार तुमची पॉलिसी वाचून कोणत्या ठिकाणी क्लेम अडकू शकतो ते सांगतात.
निष्कर्ष
क्लेम नाकारला जाणे टाळता येते. त्यासाठी तीन गोष्टी पुरेशा आहेत: सर्व माहिती प्रामाणिकपणे सांगा, पॉलिसीचे नियम वाचा, आणि क्लेमच्या वेळी कागदपत्रे तयार ठेवा. तुमची सध्याची हेल्थ पॉलिसी क्लेमसाठी तयार आहे का? खाली तुमची माहिती किंवा WhatsApp वर पॉलिसी पाठवा, FinPick सल्लागार ती मोफत तपासून देतील.
सूचना: हा लेख केवळ शैक्षणिक माहितीसाठी आहे, वैयक्तिक सल्ला नाही. प्रत्येक पॉलिसीचे नियम वेगळे असतात, म्हणून अंतिम माहितीसाठी तुमच्या पॉलिसीचे शब्द वाचा. उदाहरणातील आकडे काल्पनिक आहेत. विमा हा विनंतीचा विषय आहे. FinPick चे विमा वितरण SIBL (IRDAI Licence No. DB 947/2022/830) मार्फत होते.